Nowe ESRS po Omnibusie: mniej danych, ten sam punkt wyjścia. Co to oznacza dla raportu za 2026 i 2027 rok
Data publikacji:
21 września 2026 roku w Dzienniku Urzędowym UE opublikowano zrewidowane Europejskie Standardy Raportowania Zrównoważonego Rozwoju (ESRS). Wchodzą w życie 10 listopada i są obowiązkowe dla lat obrotowych rozpoczynających się od 1 stycznia 2027 roku, więc raport ESG za 2027 rok będzie pierwszym przygotowanym według nowych standardów. Od marca obowiązuje też dyrektywa Omnibus I, która podniosła próg obowiązku raportowania do firm zatrudniających ponad 1000 osób i osiągających ponad 450 mln euro przychodów netto. 20 października rząd przyjął projekt ustawy przenoszącej te progi do polskiego prawa i skierował go do Sejmu. W Polsce z obowiązku wypada około 90 procent firm, które miały raportować według pierwotnych przepisów. Nie oznacza to, że przestaną one otrzymywać pytania o dane ESG. Zmienia się natomiast to, kto może o te dane pytać, w jakim zakresie i według jakiego wzorca.
Twoja firma zatrudnia mniej niż 1000 osób?
Obowiązek raportowania jej nie obejmie, ale pytania o dane od odbiorców i banków zostaną. Co to oznacza w praktyce, opisujemy w sekcji o firmach spoza zakresu.
Dwie zmiany, które łatwo ze sobą pomylić
W komentarzach do „Omnibusa” często miesza się dwa odrębne akty prawne. Rozróżnienie ma praktyczne znaczenie, bo każdy z nich odpowiada na inne pytanie i ma inny kalendarz.
Dyrektywa Omnibus I, czyli dyrektywa (UE) 2026/470, zmienia CSRD. Odpowiada na pytanie, kto musi raportować i od kiedy. Jako dyrektywa wymaga wdrożenia do polskiej ustawy o rachunkowości.
Rozporządzenie delegowane (UE) 2026/1563 zastępuje ESRS z 2023 roku nową wersją standardów. Odpowiada na pytanie, co ma się znaleźć w raporcie. Jako rozporządzenie stosowane jest bezpośrednio, bez krajowej ustawy.
Równolegle opublikowano rozporządzenie delegowane (UE) 2026/1560 ustanawiające standard dobrowolny dla firm spoza zakresu CSRD. Dla wielu polskich firm średniej wielkości to właśnie ten trzeci dokument będzie miał największe znaczenie praktyczne, o czym piszemy w dalszej części.
Kalendarz: od kiedy obowiązują nowe ESRS
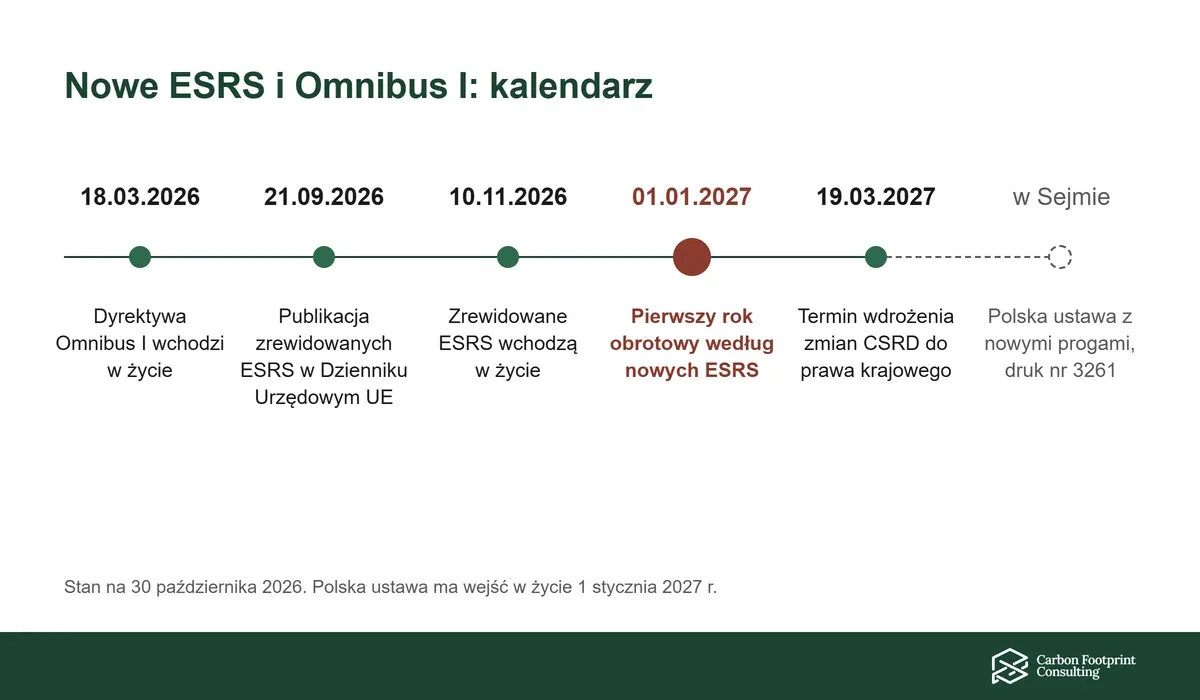
| Zdarzenie | Data |
|---|---|
| Przyjęcie dyrektywy Omnibus I (2026/470) | 24 lutego 2026 |
| Polska ustawa wdrażająca opcję zwolnienia dla firm pierwszej fali (Dz.U. 2026 poz. 333) | 27 lutego 2026 |
| Wejście w życie dyrektywy Omnibus I | 18 marca 2026 |
| Projekt zrewidowanych ESRS skierowany przez KE do konsultacji | 6 maja 2026 |
| Przyjęcie przez KE aktów delegowanych: zrewidowane ESRS i standard dobrowolny | 3 lipca 2026 |
| Publikacja obu rozporządzeń w Dzienniku Urzędowym UE | 21 września 2026 |
| Wejście w życie standardu dobrowolnego (2026/1560) | 24 września 2026 |
| Przyjęcie przez Radę Ministrów projektu ustawy wdrażającej nowe progi (UC155) | 20 października 2026 |
| Projekt w Sejmie jako druk nr 3261, skierowany do pierwszego czytania w Komisji Finansów Publicznych | 21 i 22 października 2026 |
| Termin sprawozdania Komisji Finansów Publicznych | 4 listopada 2026 |
| Wejście w życie zrewidowanych ESRS (2026/1563) | 10 listopada 2026 |
| Planowane wejście w życie polskiej ustawy i pierwszy rok obrotowy według nowych ESRS i nowych progów | 1 stycznia 2027 |
| Termin transpozycji zmian w CSRD do prawa krajowego | 19 marca 2027 |
| Pierwsze raporty za rok obrotowy 2027 | 2028 |
Stan na 30 października 2026. Projekt ustawy (druk nr 3261) czeka na pierwsze czytanie; rząd wniósł o skrócenie postępowania. Nie dysponujemy informacją o terminie głosowania w Sejmie.
Kogo dotyczy raportowanie ESG po Omnibusie
Po zmianach CSRD obejmuje firmy z UE, które spełniają łącznie dwa warunki: średnio ponad 1000 pracowników w roku obrotowym oraz ponad 450 mln euro przychodów netto. Firmy spoza Unii podlegają obowiązkowi, jeśli osiągają w UE ponad 450 mln euro obrotu i mają tu spółkę zależną lub oddział z obrotem powyżej 200 mln euro. Małe i średnie spółki giełdowe wypadły z zakresu całkowicie. Według szacunku Ministerstwa Finansów i Gospodarki z uzasadnienia projektu ustawy liczba jednostek zobowiązanych do raportowania w Polsce spadnie o około 90 procent w porównaniu z pierwotnym zakresem CSRD.
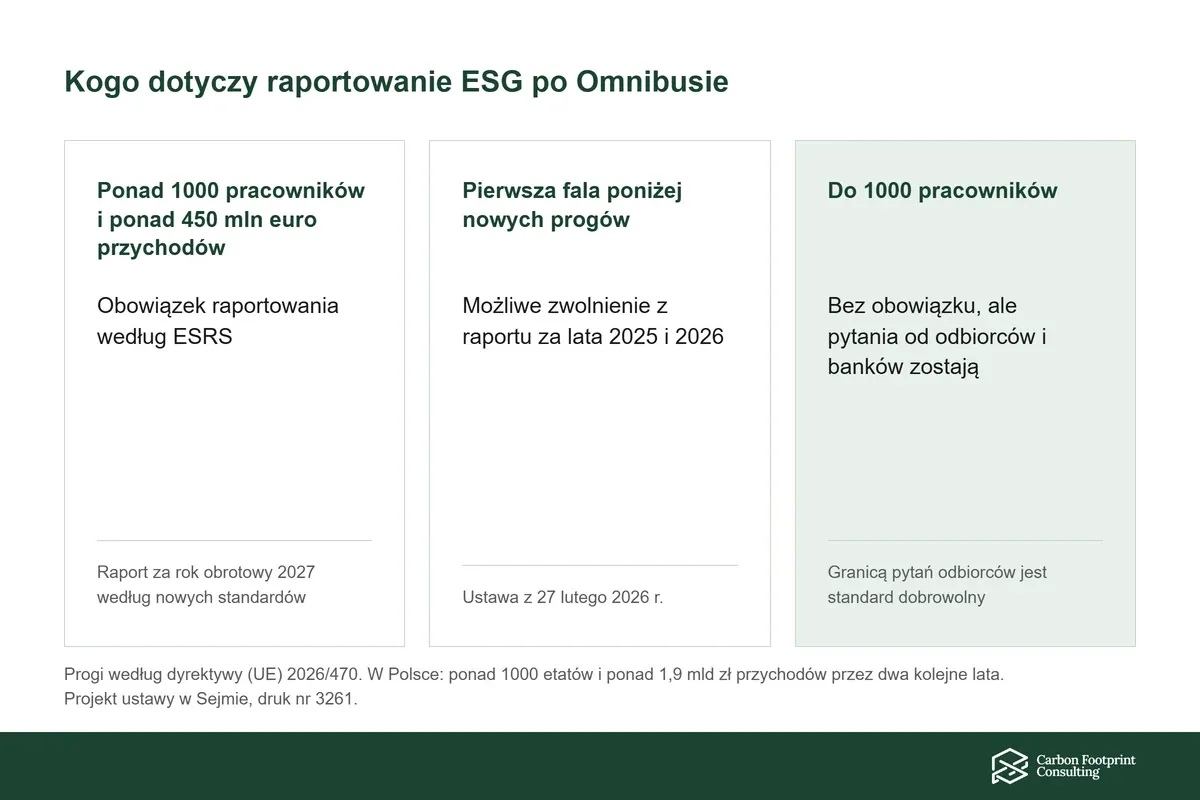
Polska wdraża Omnibus w dwóch krokach. Pierwszy został wykonany przed terminem sporządzenia raportów za 2025 rok: ustawą z 27 lutego 2026 roku wprowadzono możliwość zwolnienia z raportowania za lata obrotowe 2025 i 2026 firm pierwszej fali, które nie spełniają nowych progów. Drugi krok to projekt ustawy o zmianie ustawy o rachunkowości oraz niektórych innych ustaw. Rada Ministrów przyjęła go 20 października 2026 roku, a dzień później trafił do Sejmu jako druk nr 3261, z wnioskiem rządu o skrócenie postępowania.
Projekt przewiduje obowiązek raportowania dla firm, które przekraczają jednocześnie 1000 pracowników w przeliczeniu na pełne etaty i 1,9 mld zł przychodów netto ze sprzedaży towarów i produktów. Przekroczenie progów w jednym roku nie wystarczy: oba muszą być przekroczone w roku obrotowym i w roku poprzedzającym. Nowe zasady mają być stosowane po raz pierwszy za rok obrotowy 2027, a ustawa ma wejść w życie 1 stycznia 2027 roku. Według oceny skutków regulacji raportowanie za 2027 rok rozpocznie około 280 jednostek i grup kapitałowych z dawnej drugiej fali. (Nie dysponujemy informacją o terminie uchwalenia ustawy; Komisja Finansów Publicznych ma przedstawić sprawozdanie do 4 listopada 2026 roku.)
Dla firm zatrudniających od 250 do 1000 osób, które przygotowywały się do raportowania jako tak zwana druga fala, konsekwencja jest prosta: przestają być adresatem obowiązku. Prace wykonane dotąd, w szczególności analiza podwójnej istotności i obliczenie śladu węglowego organizacji, nie tracą jednak wartości. Wracamy do tego w sekcji o firmach spoza zakresu.
Co zmieniło się w samych standardach
Zrewidowane ESRS nie zmieniają logiki raportu. Zmieniają jego objętość, układ i sposób dochodzenia do zakresu ujawnień. Poniżej zestawienie zmian, które w praktyce przekładają się na pracę przy raporcie.
| Element | ESRS z 2023 roku | ESRS z 2026 roku | Skutek praktyczny |
|---|---|---|---|
| Liczba punktów danych | około 1100, w tym ujawnienia dobrowolne | według projektu EFRAG około 350; obowiązkowych o 57 procent mniej | Mniej danych do zebrania, ale tylko w tematach istotnych |
| Ujawnienia dobrowolne („may disclose”) | w treści standardów | usunięte z treści; część przeniesiona do niewiążących wytycznych ilustracyjnych | Standard zawiera tylko to, co obowiązkowe |
| Wymagania stosowania (AR) | w odrębnej części standardu | bezpośrednio po wymogu, którego dotyczą | Krótszy czas interpretacji jednego wymogu |
| Wymogi minimalne dotyczące polityk, działań, mierników i celów | MDR | GDR (General Disclosure Requirements), z mniejszą liczbą punktów danych | Ten sam schemat, mniej szczegółów |
| Analiza podwójnej istotności | w praktyce ocena każdego wpływu, ryzyka i szansy osobno | dopuszczone podejście top-down od modelu biznesowego, także w połączeniu z oceną szczegółową | Krótsza analiza przy tematach oczywistych, wymóg udokumentowania decyzji |
| Filtr istotności informacji | stosowany niejednolicie | obejmuje każdy punkt danych, także w ESRS 2 | Istotny temat nie uruchamia automatycznie wszystkich punktów danych |
| Numeracja | dotychczasowa | nowe numery paragrafów i identyfikatory punktów danych | Konieczne mapowanie katalogów danych |
| Standardy sektorowe | zapowiadane | obowiązek opracowania usunięty, zastąpione wytycznymi | Brak dodatkowego standardu dla branży |
Dane o liczbie punktów danych pochodzą z projektu EFRAG z lipca 2025 roku. Nie dysponujemy informacją o ostatecznej liczbie punktów danych w tekście przyjętym przez Komisję; część analiz podaje redukcję obowiązkowych punktów danych o 61 procent.
Podwójna istotność: ten sam punkt wyjścia, inna droga dojścia
Analiza podwójnej istotności pozostaje filtrem dla całego raportu. Firma najpierw ustala, które wpływy, ryzyka i szanse (IRO) są istotne z perspektywy wpływu na ludzi i środowisko oraz z perspektywy finansowej, a dopiero potem wynika z tego zakres ujawnień. Zmieniło się to, jak dużo pracy trzeba włożyć w tematy, których wynik jest oczywisty.
Podejście top-down zaczyna się od modelu biznesowego, łańcucha wartości i porównania z firmami z tej samej branży. Jeżeli temat jest w oczywisty sposób istotny, na przykład emisje gazów cieplarnianych dla producenta materiałów budowlanych, albo w oczywisty sposób nieistotny, nie trzeba rozkładać go na pojedyncze wpływy i ryzyka, żeby to wykazać. Ocena szczegółowa pozostaje potrzebna tam, gdzie wynik nie jest oczywisty. Oba podejścia można łączyć w jednej analizie.
Druga zmiana dotyczy relacji między tematem a punktami danych. Uznanie tematu za istotny nie oznacza obowiązku ujawnienia wszystkich punktów danych z odpowiadającego mu standardu. Każdy punkt danych przechodzi osobny test istotności informacji: czy jest potrzebny, żeby użytkownik raportu zrozumiał sytuację firmy w tym temacie.
Trzecia zasada działa w przeciwną stronę. Jeżeli firma ma istotny temat, którego ESRS nie opisują albo opisują zbyt ogólnie, powinna przygotować własne ujawnienia (entity-specific disclosures). Raport zgodny z ESRS może więc zawierać informacje, których w samych standardach nie ma.
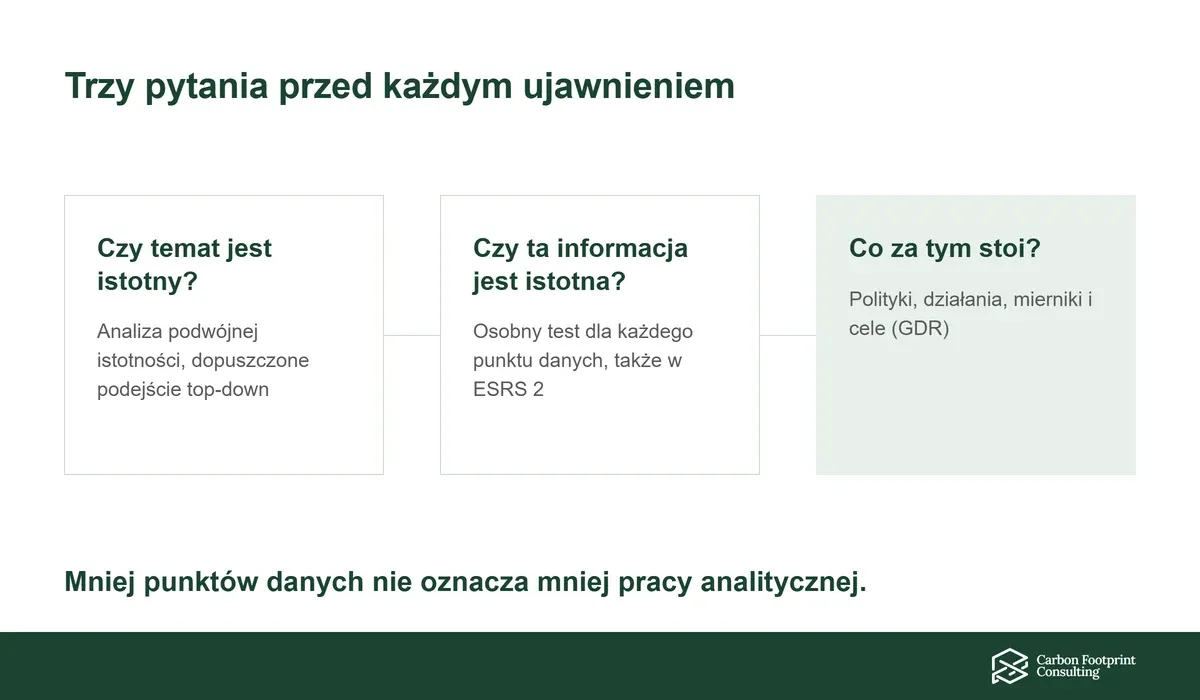
Mniej punktów danych nie oznacza mniej pracy analitycznej.
Oznacza, że więcej decyzji o pominięciu informacji trzeba umieć uzasadnić przed biegłym rewidentem. Podejście top-down skraca analizę tylko wtedy, gdy argumentacja oparta na modelu biznesowym i danych branżowych jest zapisana w dokumentacji.
GDR zamiast MDR: co musi stać za każdym istotnym tematem
Wymogi minimalne MDR zostały przemianowane na GDR (General Disclosure Requirements) i odchudzone. Schemat pozostaje ten sam. Dla każdego istotnego tematu firma pokazuje cztery elementy: polityki (GDR-P), działania (GDR-A), mierniki (GDR-M) i cele (GDR-T). GDR nie są więc kolejnym obszarem do raportowania, tylko wspólną strukturą opisu zarządzania każdym istotnym tematem.
W praktyce to najszybszy test spójności raportu. Temat uznany za istotny, za którym nie stoi żadna polityka, działanie ani miernik, jest sygnałem, że albo analiza istotności, albo zarządzanie firmą wymaga uzupełnienia. W obszarze klimatu miernikiem pozostają całkowite emisje gazów cieplarnianych w zakresach 1, 2 i 3, które w zrewidowanym ESRS E1 są nadal obowiązkowe, jeżeli zmiana klimatu jest tematem istotnym. Porównywalność tych danych między latami zależy od stałej metodyki i źródła współczynników emisji.
Raport za 2026 rok: trzy ścieżki do wyboru
Firmy, które raportują za rok obrotowy 2026 i nie skorzystały ze zwolnienia, mają wybór między trzema wariantami. Według projektu ustawy raport za 2026 rok firmy pierwszej fali sporządzają na dotychczasowych zasadach ustawy o rachunkowości, niezależnie od tego, czy po zmianach zostają w zakresie. Wybór wersji standardów to osobna decyzja, którą trzeba podjąć przed rozpoczęciem prac nad raportem, bo od niej zależy struktura katalogu danych.
| Wariant | Na czym polega | Kiedy ma sens |
|---|---|---|
| ESRS z 2023 roku | Raport według dotychczasowych standardów | Raport za 2025 rok jest gotowy, proces zbierania danych działa i zmiana w trakcie roku generuje więcej kosztu niż oszczędności |
| ESRS z 2023 roku z ulgami | Dotychczasowe standardy z wybranymi ułatwieniami z nowego rozporządzenia, między innymi podejściem top-down, ograniczeniem informacji z łańcucha wartości, zasadami dla przejęć i zbyć, prezentacją taksonomii i streszczeniem raportu | Firma chce skorzystać z uproszczeń bez przebudowy całego raportu |
| Zrewidowane ESRS w całości | Wcześniejsze zastosowanie nowych standardów | Firma i tak musi przejść na nowe standardy za 2027 rok i woli zrobić jedną migrację zamiast dwóch |
Firmy spoza zakresu: standard dobrowolny i limit pytań w łańcuchu wartości
Dla polskich firm średniej wielkości najważniejsza zmiana nie dotyczy ESRS. Dotyczy tego, w jakim zakresie duzi odbiorcy mogą żądać od nich danych.
Omnibus I wprowadził zasadę, zgodnie z którą firma zatrudniająca nie więcej niż 1000 osób może odmówić przekazania jednostce raportującej informacji wykraczających poza zakres standardu dobrowolnego. Sam standard dobrowolny, ustanowiony rozporządzeniem 2026/1560, obowiązuje od 24 września 2026 roku. Został oparty na standardzie VSME, a zmiany wprowadzone przy jego przenoszeniu do rozporządzenia ograniczono do dostosowania go do zrewidowanych ESRS.
Skutek jest dwojaki. Z jednej strony dostawca dostaje narzędzie do ograniczenia liczby kwestionariuszy, które dziś przychodzą od odbiorców w różnych formatach i z różnymi pytaniami. Z drugiej strony standard dobrowolny staje się punktem odniesienia: odbiorca może przestać pytać o dane spoza tego standardu, ale o dane w jego zakresie będzie pytał nadal. Emisje gazów cieplarnianych należą do tej drugiej grupy.
Projekt polskiej ustawy opisuje ten mechanizm szczegółowo. Firma raportująca musi wskazać, które z żądanych informacji wykraczają poza standard dobrowolny, i poinformować dostawcę o prawie odmowy. Postanowienia umów zobowiązujące do przekazywania szerszych danych będą niewiążące, a o statusie dostawcy rozstrzyga jego oświadczenie. Limit dotyczy jednak wyłącznie danych zbieranych na potrzeby raportu ESG. Nie ogranicza zapytań w innych celach, na przykład w ramach należytej staranności wynikającej z innych przepisów UE. Uzasadnienie projektu podkreśla też, że standard dobrowolny nie tworzy żadnego obowiązku dla firm spoza zakresu.
Firma, która przygotuje jeden zestaw informacji zgodny ze standardem dobrowolnym, odpowiada wszystkim odbiorcom tymi samymi danymi zamiast wypełniać kolejne ankiety. W relacjach przetargowych przestaje to być koszt, a staje się warunkiem pozostania na liście dostawców, co opisywaliśmy w tekście o tym, dlaczego wybór dostawcy jest dziś decyzją klimatyczną.
Wyjście z zakresu CSRD nie zeruje zapotrzebowania na dane.
Zmienia jego źródło. Zamiast obowiązku ustawowego pojawiają się zapytania odbiorców, banków i zamawiających publicznych, a standard dobrowolny wyznacza ich górną granicę.
Rzetelna prezentacja i spójność z komunikacją
Zrewidowane ESRS mocniej podkreślają, że raport jest oceniany jako całość. Kompletność, neutralność, dokładność, porównywalność, weryfikowalność i zrozumiałość dotyczą nie tylko pojedynczych liczb, ale obrazu, który powstaje z całego dokumentu. Raport może zawierać wszystkie wymagane punkty danych i nadal nie pokazywać rzeczywistej sytuacji firmy, jeżeli eksponuje sukcesy, a pomija obszary wymagające poprawy.
Ta zasada ma bezpośrednie przełożenie na komunikację marketingową. Od 27 września 2026 roku w Unii stosowana jest dyrektywa EmpCo, która wymaga, żeby każde twierdzenie środowiskowe miało pokrycie w danych. Raport zrównoważonego rozwoju i strona internetowa tej samej firmy są publiczne, a zestawienie ich zajmuje kilka minut. Rozbieżność między twierdzeniem w kampanii a danymi w raporcie to ryzyko, które UOKiK i dziennikarze potrafią wykazać bez dostępu do dokumentów wewnętrznych. Listę sformułowań, które w takim zestawieniu wypadają najgorzej, opublikowaliśmy w tekście o trzynastu hasłach ekologicznych.
Ta sama zależność działa w drugą stronę. Dane policzone i zweryfikowane na potrzeby raportu są materiałem dowodowym dla komunikacji. Firma, która raportuje według ESRS lub standardu dobrowolnego, ma gotową podstawę dla twierdzeń, których konkurencja bez danych nie może użyć. Warunkiem jest, żeby ktoś potrafił przełożyć wynik obliczeń na język odbiorcy bez utraty zakresu i metodyki.
Raport ESG za 2027 rok: co zrobić w zależności od sytuacji firmy
| Sytuacja firmy | Co zrobić w najbliższych miesiącach |
|---|---|
| W zakresie CSRD, raport za 2026 rok | Wybrać jeden z trzech wariantów przed końcem 2026 roku. Zmapować katalog danych na nową numerację przy użyciu plików EFRAG i przechowywać identyfikator punktu danych EFRAG obok numeru paragrafu, co ułatwia kolejne aktualizacje. Sprawdzić, czy analiza istotności może zostać uproszczona podejściem top-down i czy uzasadnienie jest udokumentowane. |
| W zakresie CSRD, pierwszy raport za 2027 rok | Przeprowadzić analizę podwójnej istotności przed startem zbierania danych, bo to ona wyznacza zakres. Ustalić rok bazowy i metodykę obliczeń emisji przed 1 stycznia 2027 roku. |
| Wypadła z zakresu (pierwsza lub dawna druga fala) | Podjąć decyzję zarządczą: raport dobrowolny według standardu dobrowolnego, ograniczenie do danych, o które pytają odbiorcy i banki, albo rezygnacja. Zachować zebrane dane i rok bazowy, bo ich odtworzenie w przyszłości kosztuje więcej niż utrzymanie. |
| Dostawca dużej firmy, do 1000 pracowników | Przygotować jeden zestaw informacji w zakresie standardu dobrowolnego, z obliczonym śladem węglowym organizacji. Zweryfikować bieżące kwestionariusze od odbiorców pod kątem pytań wykraczających poza ten zakres. |
| Firma komunikująca działania ESG publicznie | Zestawić twierdzenia środowiskowe ze strony, opakowań i materiałów handlowych z danymi z raportu. Każde twierdzenie bez pokrycia w danych wycofać lub doprecyzować. |
Nie wiesz, w którym wierszu jest Twoja firma?
Sprawdzimy zakres obowiązku i przygotujemy raport według ESRS albo dane w standardzie dobrowolnym.
Najczęstsze pytania
Czy moja firma musi przygotować raport za 2026 rok?
Za 2026 rok obowiązują jeszcze dotychczasowe przepisy, więc raport przygotowują firmy pierwszej fali, chyba że wypadają z nowego zakresu i skorzystały ze zwolnienia na podstawie ustawy z 27 lutego 2026 roku. Nowe progi (ponad 1000 pracowników i ponad 1,9 mld zł przychodów netto, przekroczone w dwóch kolejnych latach) mają działać od roku obrotowego 2027, pod warunkiem uchwalenia ustawy, nad którą pracuje Sejm.
Czy raport przygotowany według ESRS z 2023 roku trzeba przerabiać?
Nie. Raporty za lata do 2026 włącznie mogą być przygotowane według dotychczasowych standardów. Przy przejściu na nowe ESRS potrzebne jest mapowanie katalogu danych, do którego EFRAG udostępnił pliki porównujące starą i nową strukturę. Pliki EFRAG są narzędziem roboczym; w razie wątpliwości rozstrzyga tekst rozporządzenia delegowanego.
Czy zrewidowane ESRS zmniejszają wymogi dotyczące emisji gazów cieplarnianych?
Liczba punktów danych w ESRS E1 została zmniejszona, ale całkowite emisje w zakresach 1, 2 i 3 pozostają obowiązkowe, jeżeli zmiana klimatu jest tematem istotnym. Dla większości firm produkcyjnych, budowlanych i transportowych jest.
Czym standard dobrowolny różni się od VSME?
Standard dobrowolny powstał na bazie VSME. Komisja ograniczyła zmiany do minimum, głównie w celu dostosowania go do zrewidowanych ESRS. Różnica polega na statusie: standard dobrowolny jest ustanowiony rozporządzeniem i wyznacza granicę informacji, których duże firmy mogą żądać od mniejszych partnerów w łańcuchu wartości.
Czy podejście top-down oznacza, że można pominąć analizę podwójnej istotności?
Nie. Podejście top-down jest metodą przeprowadzenia analizy, a nie jej zastąpieniem. Skraca ocenę tematów oczywiście istotnych lub oczywiście nieistotnych, ale wymaga udokumentowania, na jakiej podstawie wynik uznano za oczywisty.
Czy zmieniły się zasady atestacji raportu?
Omnibus I zrezygnował z przewidzianego w CSRD docelowego przejścia na atestację o racjonalnej pewności. Raport podlega atestacji o ograniczonej pewności, co projekt ustawy (druk nr 3261) przenosi do ustawy o biegłych rewidentach.
Źródła
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2026/470 z 24 lutego 2026 r. (Omnibus I), EUR-Lex
- Rozporządzenie delegowane Komisji (UE) 2026/1563 (zrewidowane ESRS), EUR-Lex
- Rozporządzenie delegowane Komisji (UE) 2026/1560 (standard dobrowolny), EUR-Lex
- EFRAG, komunikat o publikacji aktu delegowanego w sprawie zrewidowanych ESRS
- EFRAG, materiały pomocnicze do zrewidowanych ESRS: lista punktów danych i plik mapujący
- Ustawa z 27 lutego 2026 r. o zmianie ustawy o rachunkowości, Dz.U. 2026 poz. 333
- Rządowy projekt ustawy o zmianie ustawy o rachunkowości oraz niektórych innych ustaw, druk nr 3261, przebieg prac w Sejmie
- Druk nr 3261 z uzasadnieniem i oceną skutków regulacji
- Ministerstwo Finansów i Gospodarki, komunikat z 20 października 2026 r. o przyjęciu projektu przez rząd